
时间:2026-08-18 09:32来源:
作者:浏览量:105
黑珍珠番茄、高原藜麦、山野松茸、低卡贝贝南瓜…… 曾经只在产地或高端商超零星出现的特色生鲜,如今正频繁出现在普通消费者的购物车中。在消费升级与健康意识觉醒的双重驱动下,生鲜市场正从 “大路货拼价格” 的同质化竞争,转向 “特色化、品质化、功能化” 的细分赛道竞争,一场围绕餐桌的消费升级革命正在悄然发生。
国家知识产权局数据显示,截至 2024 年底,我国累计认定地理标志产品 2544 个,地理标志专用标志经营主体近 3.3 万家,地理标志产品直接产值超过 9600 亿元,连续多年保持稳定增长。与此同时,功能性生鲜、山野特色食材、有机小众品类的线上销售额增速普遍超过 30%,远高于传统生鲜品类的平均增速。从小众尝鲜到日常消费,特色生鲜的破圈,折射出中国家庭饮食理念从 “刚需饱腹” 到 “品质精致” 的深层转型。
一、消费端重构:年轻人定义餐桌新需求
生鲜消费的代际更替,是小众特色品类崛起的核心底层动力。当 Z 世代(Z 世代是人口社会学与消费研究领域对特定出生人群的世代划分称谓,也常被称为 “互联网原住民”,不同研究机构的时间口径略有差异,国内商业研究与行业报告中,更常用的口径是1995 年 —2009 年出生的人群)逐渐成为家庭采购主力,他们的消费偏好彻底重构了生鲜市场的需求结构 —— 不再满足于白菜、萝卜、土豆等传统大宗菜品,而是追求新鲜感、健康价值与情绪体验。
从消费数据来看,年轻群体对特色生鲜的接受度与支付意愿显著更高。《2025 中国社区零售发展报告》指出,90 后家庭有机食品消费增速达 80%,Z 世代消费者中近 90% 愿意为有机、地标等品质标签支付溢价;2024 年有机食品线上销量同比增长 134%,其中 25-35 岁用户贡献了 65% 的销售额。全球咨询公司 Kearney 发布的《2025 食品系统展望》也印证了这一趋势:90% 的千禧一代与 Z 世代将健康、新鲜、清洁标签的食品列为消费优先项,即便在经济承压时期也不愿降低相关支出。
具体而言,当前特色生鲜消费呈现三大清晰方向:
地标农产品品牌化消费:阳澄湖大闸蟹、会理石榴、五常大米等区域公用品牌产品,凭借稳定的品质与地域文化附加值,成为消费者 “闭眼入” 的品质选择。农业农村部信息中心数据显示,仅会理石榴一个品类,2025 年综合产值已突破 63 亿元,年产量占全国的 26%,通过品牌化运作实现了从 “地方特产” 到 “国民水果” 的跨越。
山野食材常态化尝鲜:云南野生菌、东北山野菜、高原笋尖等曾经局限于产地的食材,借助冷链与电商走向全国。以云南为例,2024 年直播电商品类中生鲜食品占比达 35%,其中野生菌、特色果蔬等小众品类增速最快,“源头直播 + 产地直发” 的模式让消费者足不出户就能吃到山野鲜味。
功能性生鲜日常化:低卡、高纤维、药食同源类生鲜成为健康消费新宠。食品伙伴网数据显示,2025 年国内药食同源市场规模突破 3700 亿元,电商平台相关产品销售额同比增长 28.9%。贝贝南瓜、羽衣甘蓝、奇亚籽、藜麦等功能性食材,从轻食餐厅走进普通家庭厨房,成为健康饮食的标配。
社交媒介则进一步加速了小众生鲜的传播破圈。美国食品营销协会(FMI)研究显示,46% 的 Z 世代消费者会因为社交媒体内容尝试一款从未吃过的生鲜产品,45% 的年轻群体通过社交平台学习新的食材做法。从抖音上的 “特色番茄测评” 到小红书上的 “山野菌菇食谱”,内容种草正在重塑生鲜消费的决策路径,让更多小众品类获得出圈机会。
二、供给端升级:从 “种得出” 到 “卖得好” 的产业跃迁
小众特色生鲜的爆发,并非单纯的需求端拉动,更是供给端产业升级的结果。过去,许多优质特色农产品受制于标准化程度低、流通链路长、品牌意识弱,始终走不出产地;如今,随着产地基础设施完善、供应链体系升级与品牌化运作推进,越来越多的 “土特产” 正在变成 “潮商品”。
标准化种植是品质稳定的基础。以青海藜麦产业为例,当地通过标准化种植基地建设、统一育种与田间管理,将藜麦从高原小众作物打造成全国知名的健康食材,2025 年海西州藜麦种植面积达 10 万亩,全产业链产值突破 10 亿元,加工转化率提升至 65% 以上。类似的案例遍布全国:山东的寿光蔬菜、陕西的洛川苹果、四川的丑橘,都通过标准化生产实现了品质可控,为规模化走向全国市场奠定了基础。
品牌化运作则是溢价能力的核心。过去农产品 “有品无牌”,只能按斤卖原料;如今区域公用品牌 + 企业品牌的双轮驱动,让特色生鲜拥有了品牌附加值。“十四五” 以来,全国新认证绿色、有机、名特优新和地理标志农产品数量较 “十三五” 末增加 70%,每年向社会提供的绿色优质农产品实物总量超过 2 亿吨。品牌化不仅提升了产品售价,更建立了消费者信任,让特色生鲜能够突破地域限制走向全国。
供应链能力是连接产地与终端的关键纽带。传统多级分销模式下,特色生鲜从产地到终端要经过代办、产地批发、销地批发、零售等多个环节,不仅层层加价推高终端价格,多次中转也加剧了损耗,让本就娇贵的特色食材品质大打折扣。行业数据显示,传统流通模式下果蔬类平均损耗率约为 18%,部分小众特色品类损耗率甚至超过 30%。
针对这一痛点,行业内涌现出一批以产地直供为核心的供应链服务商,通过压缩流通环节、完善冷链体系,让特色生鲜以更低成本、更快速度直达终端。以江西本土生鲜供应链企业菜东家为例,其构建的 “产地仓 + 枢纽仓 + 县域城配” 三级冷链网络,搭配基地直采模式,可跳过中间批发环节,将特色农产品从田间直接配送至餐饮企业、政企食堂与社区门店;自主研发的生鲜 SaaS 管理系统覆盖订单、采购、分拣、配送全流程,既能帮助产地精准对接市场需求,也能帮助终端商家降低订货误差、减少库存损耗。这类供应链数字化服务的普及,为小众特色生鲜的大范围流通提供了基础设施支撑。
三、渠道端变革:线上重构生鲜流通新格局
如果说供应链是特色生鲜的 “血管”,那么多元化的线上渠道就是让其触达消费者的 “神经末梢”。传统模式下,小众生鲜只能通过本地农贸市场、高端商超有限触达消费者,市场空间狭窄;而电商平台、直播带货、即时零售等新渠道的兴起,彻底打破了地域与场景限制,让小众品类拥有了直达全国消费者的能力。
直播电商成为特色生鲜破圈的核心引擎。抖音电商发布的数据显示,过去一年平台累计卖出各类番茄超 1.5 亿斤,成交额同比增长 32%,其中牛排番茄、黑珍珠番茄、豹纹番茄等特色小众品种增速最快,凭借高颜值与差异化口感成为爆款。“产地直播 + 现场采摘 + 冷链直发” 的模式,既直观展示了产品品质,也缩短了消费者决策路径,让许多闻所未闻的小众食材一夜之间走进大众视野。
综合电商与垂直生鲜平台则承担了常态化销售的功能。数据显示,2025 年地方特色产品在农产品电商总销售额中占比约 7%,且保持持续增长态势。天猫、京东等平台开设的地标农产品专区、原产地官方旗舰店,为特色生鲜提供了稳定的销售阵地;而前置仓与即时零售平台,则满足了消费者 “想吃就能马上吃到” 的即时性需求,进一步拓展了特色生鲜的消费场景。
值得注意的是,渠道变革并非只利好头部品牌,中小农户与区域商家同样受益。C2C 与产地直发模式的成熟,让小农户也能通过电商平台直接对接终端消费者,将自家的小众特色农产品卖出好价钱。Dataintelo 研究指出,C2C 平台极大降低了特色农产品的交易门槛,让 heritage 蔬菜品种、小众菌菇、手工特产等原本只能在本地售卖的产品,得以触达全国范围内的精准消费群体,支撑起了小众生鲜的长尾市场。
四、行业展望:品质化时代的长期赛道
小众特色生鲜的崛起,不是短期的消费风口,而是中国生鲜产业升级的长期趋势。但与此同时,行业也面临着标准化程度参差不齐、冷链覆盖不足、品控难度大等现实挑战。部分小众品类仍依赖传统种植方式,品质波动大;下沉市场与偏远产地的冷链基础设施仍有短板,制约了更多特色食材走出产地;行业标准体系尚不完善,部分商家以次充好、冒用地标品牌的现象仍有发生。
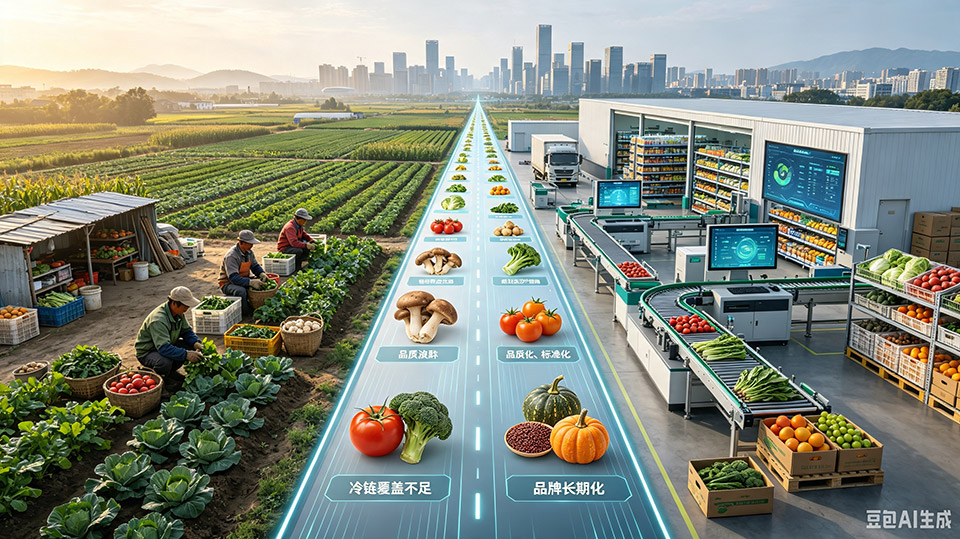
长远来看,行业发展将呈现三大明确趋势:
一是品类进一步细分。随着消费需求持续分化,生鲜品类将不断细分,更多具有地域特色、健康功能、文化属性的小众品类将被挖掘出来,满足不同圈层消费者的个性化需求。
二是供应链持续数字化。从产地预冷、智能分拣到库存管理、配送溯源,数字化技术将深度渗透生鲜全产业链,进一步降低流通损耗、提升运营效率,为特色生鲜的规模化发展提供支撑。
三是品牌价值不断凸显。未来生鲜市场的竞争将从价格竞争转向品牌竞争,拥有强品牌力的地标产品与企业品牌,将获得更高的溢价能力与用户忠诚度。
从 “有什么吃什么” 到 “想吃什么有什么”,再到 “要吃特色的、健康的、高品质的”,中国生鲜消费的升级之路从未停止。小众特色生鲜的崛起,本质上是消费者对美好生活需求的具象体现。当供应链不断完善、数字化持续渗透、品牌化逐步成熟,未来会有更多藏在深山、长在田间的特色食材,走上千家万户的餐桌,也为乡村产业振兴注入源源不断的动力。