
时间:2026-10-13 09:37来源:
作者:浏览量:15
⚠️说明:内容是东维咨询林颖 10‑08 发布于抖音的深度图文视频,本文只是基于该条视频内容做了简单的整理。
食材配送赛道,正在经历一场静默但剧烈的重构。
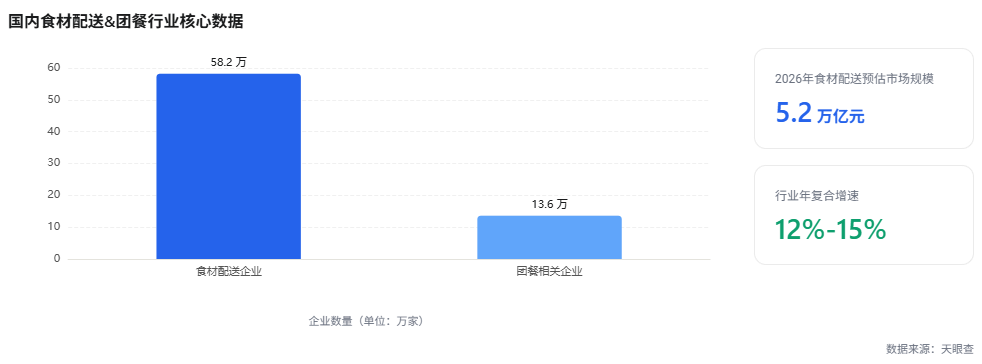
天眼查数据显示,国内食材配送相关企业已经超过 58.2 万家,团餐相关企业 13.6 万家。2026 年食材配送整体市场规模预估达到 5.2 万亿元,行业年复合增速维持 12‑15%。
市场盘子还在变大,但生意已经越来越难做:整个行业平均净利润已经跌破 4%。一边是源源不断的新玩家冲进赛道,另一边绝大多数从业者陷入薄利甚至亏损的困境。而最大变量,来自各地国资集采集配平台的加速入场,过去赖以生存的旧玩法,正在集体失效。
一、过去靠关系拿单,现在靠数字化系统入场
政企食堂,尤其是中小学、机关、公立医院食堂,曾经是民营食材配送商最看重的优质市场。很长一段时间,这个圈子的底层逻辑就是人脉与信息差。
谁跟后勤负责人熟,谁就能拿到项目;利用批发市场、产地的信息差赚取中间差价,就是行业通行的盈利模式。
但是这两年风向彻底调转。湖北荆门、广东茂名、天津滨海新区、广州黄埔等一大批地区,纷纷由地方城投、农投成立国有供应链企业,搭建本地的集采集配数字化平台。
荆门中岸供应链落地双盲采购机制:学校只在平台上面选择食材品类规格,看不到供应商;供应商也不能直接对接学校后勤,全部订单、报价、沟通、溯源都由智慧采购平台做隔离。从机制上切断人情勾兑的空间。
广东茂名国源供应链平台,现已覆盖当地 160 所中小学,服务 15 万师生,月度配送规模突破 1500 万元。
天津滨海新区国资集采覆盖 139 所学校、13 万名在校学生,大宗米面肉菜采购成交均价相比原先市场零售价下降 10% 以上。
国资大举做集采集配,背后是三重现实驱动:
第一是食品安全治理,校园食材安全属于民生底线;
第二是廉政风险防控,斩断采购环节的人情寻租空间;
第三是财政降本增效,集中采购压低大宗食材采购价格。
落地路径也十分清晰:优先从中小学食堂切入,再逐步向机关单位、公立医院、国企内部食堂延伸;同时各地供销社供应链同步跟进布局。山东供销供应链目前已经服务省立医院、山东能源、比亚迪等多家企事业单位,国资供应链版图持续向外扩张。
二、民企和国资,已经不在同一个竞争维度
很多民营老板的第一反应是:那就继续拼低价投标。
但现实是,单纯拼价格,民企很难打过国资平台。
国资平台做食材配送,首要目标不是追求高额利润,核心诉求是保供应、控食品安全、完成民生集采任务。背靠国有平台,资金授信更强,重资产建设产地仓、分拣中心、冷库可以依托政策资源落地;大批量集中直采之后,产地拿货价本身就更低。
而民营配送商要自己承担全部的仓库租金、分拣人工、冷链车队投入;上游向产地拿货大多现款现货,下游政企客户普遍存在 30‑60 天的回款账期。中小配送商往往需要靠借贷资金去垫资周转,财务成本居高不下。
同样一轮竞价,国资可以做到微利甚至保本运行完成任务;民企如果跟进到同等报价,一旦遇上损耗波动、账期延迟,就很容易直接陷入亏损。
过去中小商家的生存逻辑:人脉拿项目 + 赚中间信息差价。
现在这套逻辑两头被打破:
1.招标全部上阳光采购平台,人脉的权重持续下降;
2.国资产地直采把上游货源价格全部打透明,信息差差价基本消失。
三、赛道三层格局成型,民企该如何找准自己的位置
经过两年的布局,食材政企配送赛道,已经慢慢分化成三类玩家:
第一类:本土国资供应链平台
全国已经涌现大约 3500 家区县国资食配主体,区县覆盖率已经超过 85%。牢牢锁定本地大部分公办校园、机关医院的核心订单;依托基地直采 + 集中分拣,综合采购成本相比普通民企低 5‑10%,物流成本下降 15‑20%;数字化溯源监管体系完整,订单履约率显著高于本地中小民营企业。
第二类:全国性民营头部供应链平台
以乐禾、望家欢、彩食鲜这类全国型供应链企业为代表。不靠体制背书,核心壁垒是成熟的数字化 ERP、全国产地资源网络、标准化的品控体系,承接跨区域的大型企业食堂、集团团餐业务。
第三类:本地中小民营食材配送商
这也是处境最为尴尬的群体。既没有国资平台的资金与平台资质优势,又缺少头部企业的全国供应链规模。还继续埋头去硬冲公办学校大单,会越打越被动。
这里并不是说国资入场之后民企就没有活路。行业正在形成一种 “国企搭台,民企落地” 的合作模式:
国资负责搭建集采平台、建设分拣冷链产业园、落实项目招投标资质、解决大额资金授信;民营企业入驻园区,发挥本地深耕多年的优势,承接精细化分拣、末端配送、现场应急补单、食材个性化调整这些细碎的落地服务。
国企擅长平台、重资产与资质;民企擅长灵活的线下落地运营,二者恰好形成互补。但这种合作模式的前提,是权责边界要划分清楚。如果国资深度干预日常分拣配送运营,民企的灵活优势就会被消耗;反过来,如果完全没有监管约束,食品安全的底线又无从保障。
四、行业洗牌之下,留给民营配送商的几条出路
1.转型国资平台配套服务商
主动放弃直接投标拿公办大单的思路,成为本地国资集采平台的落地合作方,承接分拣、城配落地执行,做平台下游的服务商,换取订单的稳定性。
2.开辟非财政客户赛道,避开正面竞争
把重心转移到民办幼儿园、养老院、月子中心、民办学校、社会餐饮、民营工厂食堂。这类客户不受国资集采政策约束,更看重服务响应速度、灵活改单、个性化食材需求,恰恰是本地民企的优势所在。
3.向内修炼内功,补齐数字化与溯源短板
无论选择哪条路线,数字化溯源系统、标准化检测、仓内作业流程已经变成基础入场门槛。过去靠人工 Excel 记账的时代彻底结束。订单、溯源、检测台账全部线上留痕,是以后投标、合作的硬性条件。
结语
国资集采集配入场,不是简单的 “国进民退”,而是整个政企食材配送行业的规范化倒逼。
草莽时代靠人情、靠信息差赚钱的旧玩法已经失效。未来食材配送行业比拼的,不再是谁的人脉更广,而是供应链管控能力、数字化履约能力、食品安全管控能力。
对民营食材配送企业来说,认清赛道重构趋势,及时调整自身定位,才是穿越这一轮行业洗牌的关键。