
时间:2026-10-26 11:19来源:
作者:浏览量:43
国庆之后,生鲜B端赛道一个标志性变化正在落地:净菜从预制菜的概念中被剥离,监管边界逐步清晰。在此之前,市场长期将净菜视作预制菜的一个细分品类,标准、标签、储存要求混为一谈;而随着监管口径明确,二者正式走向两条不同的发展路径。预制菜面向长周期储存、复热即食;净菜属于鲜切农产品,短保、当日周转、以清洗、分拣、切配为核心,主战场落在校园、机关食堂、社区助餐、连锁餐饮后厨,团餐市场成为净菜规模化突围的核心阵地。赛道边界的厘清,不只是文字定义的调整,它正在重构团餐食材供应链的准入规则、成本结构与竞争逻辑,一场看不见的洗牌已经启动。
图片来源于网络
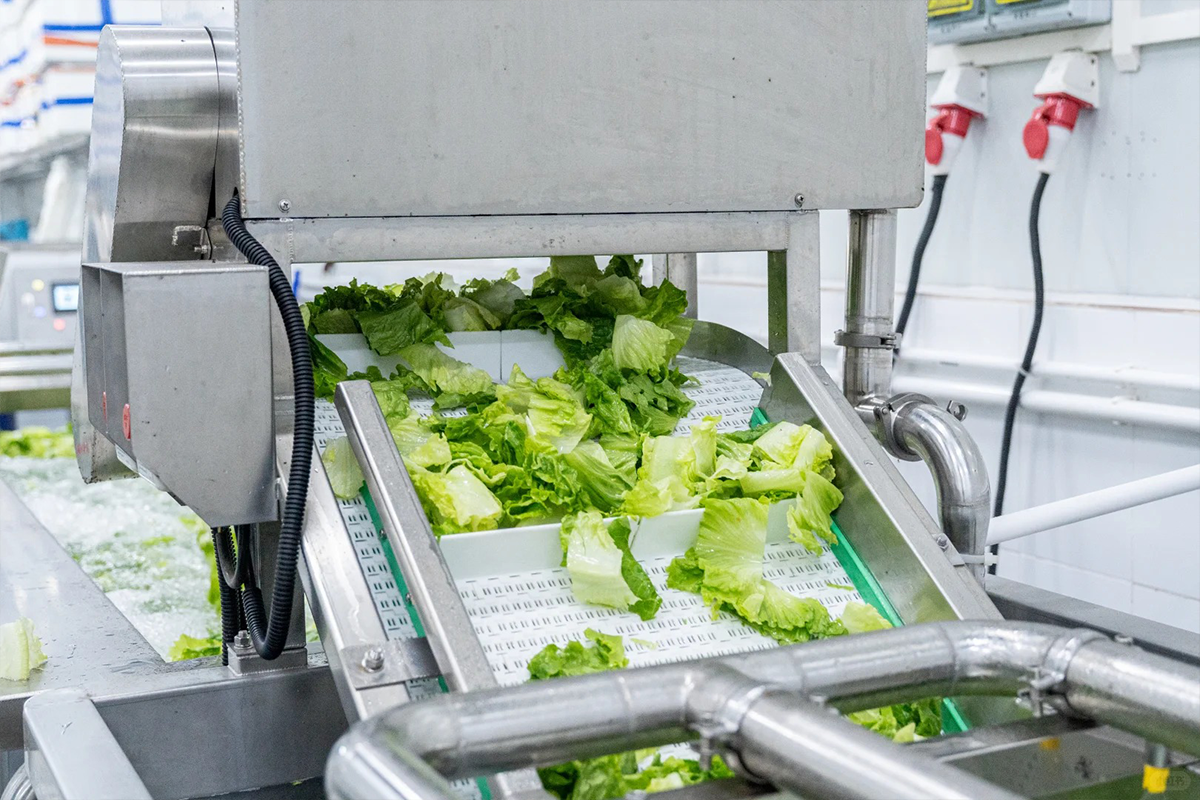
净菜赛道天然适配团餐的痛点。团餐最大的成本压力,长期集中在后厨:洗菜、切配用工难、人工成本高,后厨面积紧张,垃圾处理、现场清洗还伴随食安风险。净菜在产地或者中央加工车间完成分拣、清洗、切配、消杀,附带批次溯源信息,送达食堂之后可直接下锅,能够大幅压缩后厨加工环节,降低用工需求。近期多地智慧食堂落地"净菜+炒菜机器人"的组合方案,本质就是用标准化鲜切食材,匹配自动化烹饪设备,把食堂后厨从加工车间变成简单炒制出餐的终端。对于养老助餐点、小型校园食堂这类场地小、人手不足的场景,净菜的价值尤为突出。
但净菜的短板同样刚性,也是这一轮洗牌的筛选器。和可以冷藏、冷冻、存放数月的预制菜不同,净菜的生命窗口期极短,尤其是叶菜类净菜,货架期普遍只有2到5天,配送半径被严格限制。这意味着净菜生意很难远距离跨区域调货,必须依托就近的产地基地、就近的加工中心、短距离冷链配送。同时,净菜对加工环境、水质、消杀流程、气调保鲜包装、批次检测的要求远高于普通毛菜配送。过去大量小型毛菜配送商,简单切一下就当作净菜供货,没有独立洁净车间、没有台账记录、没有批次检测,在监管划清边界之后,这类"简易净菜"会持续被清退出校园、机关等高标准团餐项目。
图片来源于网络
监管划界带来的第一个变化,是招标评审标准的分化。过去很多团餐标书将净菜、预制菜放在同一品类评审,现在采购方开始区分两类产品的资质要求:预制菜要符合预包装食品生产规范,净菜更多按照食用农产品监管,重点核查加工环境、农残检测、溯源链路、周转时效。很多老食材配送商,擅长毛菜集采、拼车配送,却没有净菜加工资质和标准化车间,即便报价更低,也不再能稳定拿到净菜相关标段。一部分供应链企业被迫二选一:要么投入资金改造洁净加工车间、搭建净菜生产线,跟上合规门槛;要么放弃净菜业务,固守毛菜、冻品、调味品等传统品类。
市场分散,是净菜赛道的另一大现状。目前国内净菜服务商以区域中小玩家为主,全国性头部企业很少。区域玩家的优势是离产地近、配送快、可以灵活调整当日订单;劣势是标准化程度参差不齐,品控不稳定,产能小,很难承接多区域、大规模的团餐连锁项目。反过来,具有全国网络的大型供应链企业,在净菜本地化产能布局上往往滞后,远距离调运净菜损耗居高不下,成本没有优势。这种格局下,赛道不会快速形成一家独大的局面,更可能走向"区域龙头为主,全国平台做整合"的格局。
还有一个容易被忽略的变量:团餐客户需求的分层。机关、公办校园食堂优先看重食安、溯源、稳定供应,愿意为合规净菜支付合理溢价;市场化连锁团餐、企业食堂对价格敏感度更高,会在毛菜、简易净菜、标准化净菜之间反复权衡。这就催生了差异化供给:高端标段供应气调锁鲜、全链路溯源的标准化净菜;普通企业团餐保留毛菜+简单初加工的方案。单一产品、一套价格包打所有客户的模式,越来越难走通。
图片由AI生成
当然,净菜也不会完全替代毛菜,更不会取代预制菜,三者将长期共存,形成互补的食材组合。根茎类耐储净菜可以适度扩大配送半径,叶菜净菜锁定短途;预制菜用来做菜单里的荤菜、半成品硬菜,净菜承担新鲜蔬菜供应;毛菜留给有充足后厨人手、追求极致低价的客户。真正的竞争,是供应链企业能不能搭建"毛菜+净菜+预制菜"的组合供给能力,根据不同食堂的预算、后厨条件、监管要求灵活配货。
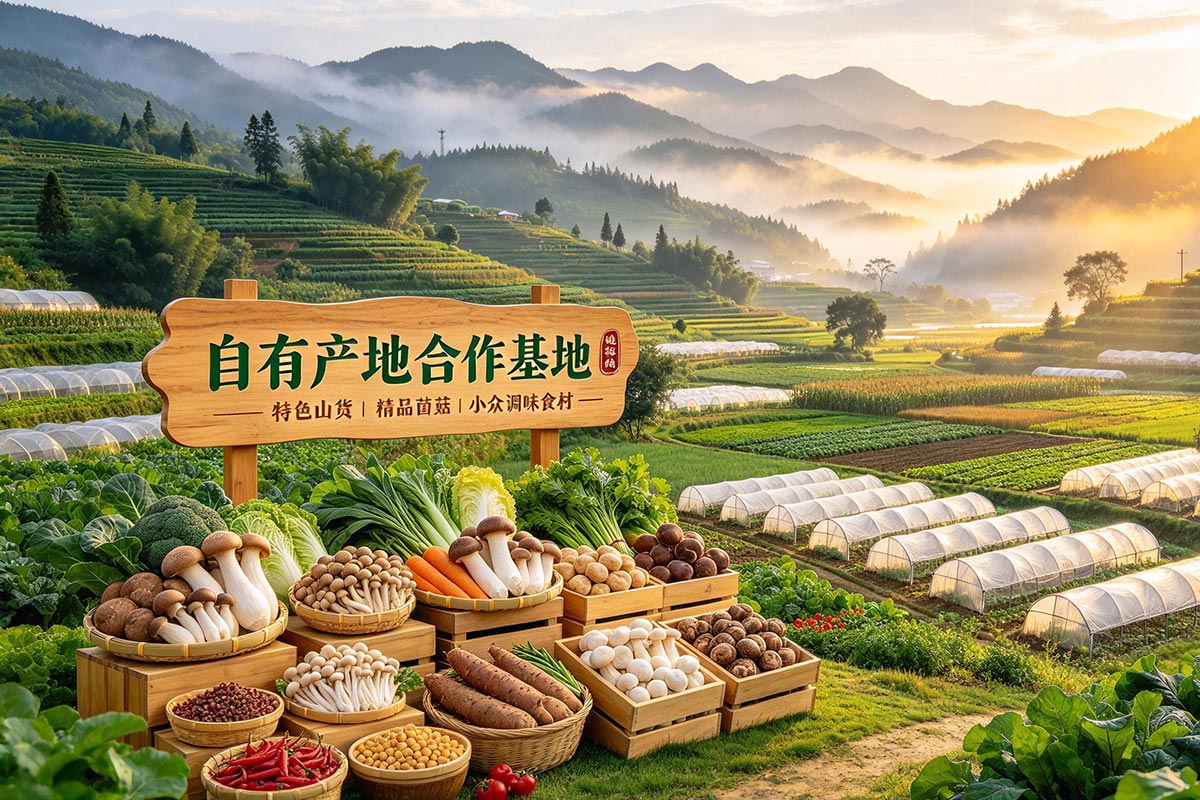
回到核心问题:监管划界之后,团餐供应链洗牌的核心是什么?不是简单淘汰小企业,而是淘汰"没有加工能力、没有品控体系、只能拼低价"的中间商。未来能在净菜赛道站稳脚跟的玩家,需要同时具备三样能力:就近产地直采的货源优势、合规稳定的鲜切加工能力、短链冷链与当日周转的履约体系。
当净菜不再依附于预制菜,它就从一个配套小品类,变成了团餐供应链里独立、刚性的赛道。对于食材配送行业来说,这既是门槛,也是机会。跟不上合规、保鲜、本地化履约这套新规则的企业,订单会逐步萎缩;提前布局净菜车间、吃透团餐场景需求的供应链服务商,将拿到下一轮B端生鲜增长的入场券。